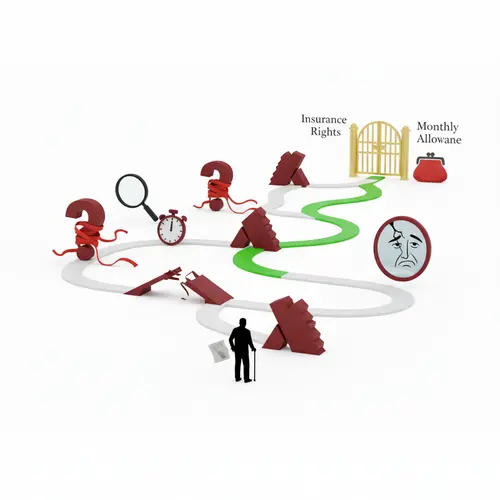
הטעויות הקריטיות שאסור לעשות בדרך אל מימוש זכויות ביטוח סיעודי וקצבה חודשית
ביטוח סיעודי הוא אחד מהכיסויים הביטוחיים החשובים ביותר, המעניק שקט נפשי למבוטח ולמשפחתו מול אירועי חיים מורכבים. מטרתו לספק תמיכה כלכלית בעת הצורך בטיפול וסיוע יומיומי כתוצאה ממצב רפואי או תפקודי ירוד. אולם, הדרך למימוש זכויות אלו וקבלת קצבה חודשית אינה תמיד פשוטה, והיא רצופה לעיתים קרובות במכשולים וטעויות קריטיות שעלולות למנוע מהמבוטח לקבל את המגיע לו.
מאמר זה יפרט את הטעויות הנפוצות ביותר שאסור לעשות, ויציע דרכים להימנע מהן, מתוך הבנה שכל שלב בתהליך קבלת הקצבה משמעותי.
טעות קריטית מס' 1: הזנחת ההכנה המוקדמת והתיעוד הרפואי
אחת הטעויות החמורות ביותר היא אי-הכנה מוקדמת. אנשים נוטים לחשוב על הביטוח רק כשהצורך מתעורר, אך בשלב זה, לעיתים קרובות, כבר מאוחר מדי לתקן ליקויים בתיעוד. יש לוודא כי התיק הרפואי מסודר, עדכני ומכיל את כל המסמכים הרלוונטיים, כולל חוות דעת מומחים, סיכומי מחלה, תוצאות בדיקות והיסטוריה טיפולית. חוסר בתיעוד מספק או תיעוד שאינו תואם את מצב המבוטח עלול להקשות על חברת הביטוח להכיר במצבו כסיעודי.
טעות קריטית מס' 2: אי הבנה של הגדרת 'מצב סיעודי' וה-ADL
פוליסות ביטוח סיעודי מבוססות על קריטריונים ברורים להגדרת 'מצב סיעודי', לרוב באמצעות מבחן ה-ADL (Activities of Daily Living) – פעולות יומיומיות בסיסיות כמו ניידות, אכילה, שתייה, רחצה, הלבשה ושליטה על סוגרים. הטעות היא להניח שהגדרת 'סיעודי' בעיני המבוטח זהה להגדרת הפוליסה. יש להבין היטב כמה פעולות ADL המבוטח אינו יכול לבצע באופן עצמאי, ומהי רמת התלות, שכן קריטריונים אלו משתנים מפוליסה לפוליסה ומחברה לחברה. אי-הבנה זו עלולה להוביל למילוי שגוי של הטפסים ודחיית התביעה.
טעות קריטית מס' 3: מילוי שגוי או חלקי של טפסי התביעה
טפסי התביעה הם ה'כרטיס ביקור' הראשוני מול חברת הביטוח. כל טעות, השמטה או מידע לא מדויק עלול להתפרש לרעת המבוטח. יש למלא את הטפסים בקפידה רבה, תוך התייחסות לכל שאלה וסעיף, ולוודא שהמידע תואם את התיעוד הרפואי הקיים. חשיבות יתרה יש לתת לפירוט מצבו התפקודי של המבוטח ולקשיים הספציפיים עמם הוא מתמודד, שכן אלו מהווים את הבסיס להערכת חברת הביטוח.
טעות קריטית מס' 4: הימנעות מייעוץ מקצועי בשלבי התביעה
תהליך התביעה לביטוח סיעודי הוא מורכב, ארוך ורווי פרטים משפטיים ורפואיים. ניסיון להתמודד עם התהליך לבד, ללא ידע וניסיון מתאימים, הוא טעות יקרה. מומחים יכולים לסייע בהבנת הפוליסה, הכנת התיק הרפואי, מילוי הטפסים, וייצוג מול חברת הביטוח, ובכך להגדיל משמעותית את הסיכויים למימוש זכויות ביטוח סיעודי וקבלת הקצבה המגיעה. הסתייעות במומחים מונעת טעויות נפוצות וחוסכת זמן יקר ותסכול רב.
טעות קריטית מס' 5: ויתור מוקדם או קבלת הצעת פשרה נמוכה
לעיתים קרובות, חברות הביטוח מנסות לדחות תביעות או להציע פשרות נמוכות מהסכום המגיע. ויתור מוקדם או קבלת פשרה ללא בחינה מעמיקה של הזכויות הוא טעות. חשוב לדעת כי קיימים הליכי ערעור ואפשרויות לניהול משא ומתן. התייעצות עם גורם מקצועי תסייע להבין את כוח המיקוח, את הזכויות המלאות ולפעול לקבלת הפיצוי ההולם את מצב המבוטח.
טעות קריטית מס' 6: אי התייחסות למועדים ולוחות זמנים
לכל שלב בתהליך התביעה יש מועדים קבועים בחוק ובפוליסה: מועד הגשת התביעה, מועד למענה חברת הביטוח, מועד להגשת ערעור ועוד. אי-עמידה בלוחות זמנים אלו עלולה לפגוע בזכויות המבוטח ולגרום לדחיית התביעה, גם אם היא מוצדקת. יש לעקוב בקפדנות אחר המועדים ולהגיש את כל המסמכים הנדרשים בזמן.
לסיכום
מימוש זכויות ביטוח סיעודי הוא תהליך הדורש ידע, סבלנות ודיוק. הימנעות מהטעויות הקריטיות שפורטו לעיל, יחד עם התייעצות מקצועית והכנה יסודית, יגדילו באופן משמעותי את הסיכויים לקבל את הקצבה החודשית המגיעה למבוטח. אל תניחו דבר ואל תתפשרו על הזכויות שלכם – מגיע לכם את הטוב ביותר בעת הצורך.